Obsah článku
„Kolik bychom měli mít ve fondu oprav?“
To je jedna z otázek, na kterou by mnoho výborů SVJ nejraději dostalo jednoduchou odpověď. Například 20, 30 nebo 50 korun za metr čtvereční měsíčně.
Jenže univerzální částka, která by byla správná pro každý bytový dům, prakticky neexistuje.
Dva podobně velké domy mohou potřebovat úplně jinou finanční rezervu. Jeden má po kompletní rekonstrukci střechy, fasády, výtahu i rozvodů a několik let ho nemusí čekat žádná zásadní investice. Druhý má stejné stáří a stejný počet bytů, ale během následujících pěti let bude potřebovat střechu, výtah i nové stoupačky.
Stejný měsíční příspěvek proto může být v prvním domě dostatečný a ve druhém výrazně nízký.
Správná otázka tedy není: „Kolik mají ostatní SVJ ve fondu oprav?“
Mnohem užitečnější je: „Kolik peněz bude náš dům potřebovat v následujících letech a jak se na tyto výdaje chceme připravit?“
Nejdříve jedna poznámka k pojmu „fond oprav“
Pojem fond oprav se mezi vlastníky, výbory i správci běžně používá a každý zpravidla ví, co si pod ním představit.
V praxi tím lidé obvykle myslí peníze, které vlastníci pravidelně přispívají na správu domu a ze kterých se financují opravy, údržba a budoucí investice.
Pro účely tohoto článku budeme výraz „fond oprav“ používat právě v tomto běžném a srozumitelném významu.
Pro finanční plánování domu ale není nejdůležitější samotný název.
Podstatné je především:
- kolik SVJ pravidelně vybírá,
- kolik peněz má aktuálně k dispozici,
- kolik běžně spotřebuje na údržbu,
- jaké větší investice ho čekají,
- a zda současné příspěvky dokážou budoucí potřeby domu pokrýt.
Proč nedává smysl určit jednu částku pro všechny domy?
Představme si dva bytové domy.
Oba mají 40 jednotek a přibližně stejnou podlahovou plochu.
Dům A
V posledních letech provedl:
- novou střechu,
- zateplení fasády,
- výměnu oken ve společných prostorách,
- rekonstrukci výtahu,
- výměnu hlavních rozvodů.
Technický stav domu je velmi dobrý a větší investice se v nejbližších letech neočekávají.
Dům B
Má:
- střechu před koncem životnosti,
- původní výtah,
- starší rozvody vody,
- nezateplenou fasádu,
- opotřebované společné prostory.
Oba domy mohou dnes mít na účtu například dva miliony korun.
Je jejich finanční situace stejná?
Není.
První dům může mít velmi komfortní rezervu.
Druhý může mít před sebou investice za několik milionů korun a současné prostředky mu budou stačit pouze na část plánovaných prací.
Výše zůstatku sama o sobě proto neříká, jestli má SVJ peněz dostatek.
Fond oprav by měl vycházet z budoucnosti, ne z minulosti
V některých domech se výše příspěvků nastavila před deseti nebo patnácti lety a od té doby se téměř nezměnila.
Důvod bývá jednoduchý:
„Vždycky jsme platili 20 Kč za metr.“
Jenže ceny stavebních prací, materiálů, technologií i servisních služeb se v čase mění.
Současně stárne samotná budova.
To, že určitá výše příspěvku stačila před deseti lety, tedy vůbec neznamená, že bude odpovídat potřebám domu v dalších deseti letech.
Mnohem lepší je začít od plánovaných výdajů.
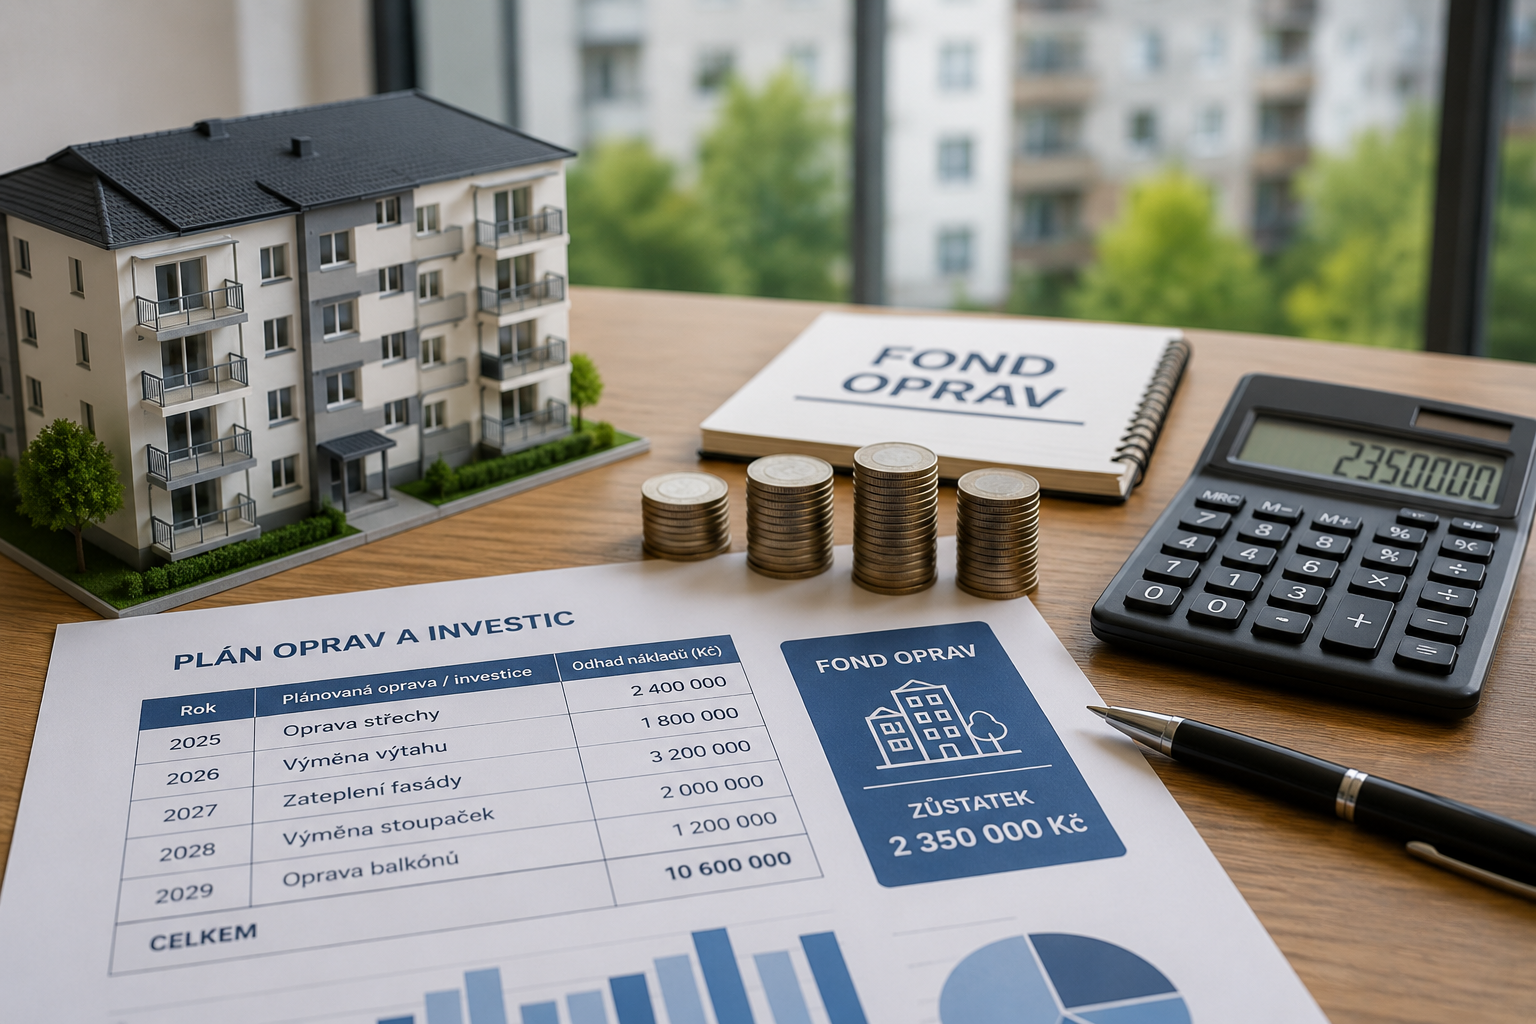
Základem je dlouhodobý plán oprav
Výbor by měl mít alespoň základní představu o tom, co bude dům potřebovat v horizontu několika let.
Ideálně lze pracovat s horizontem:
- 5 let,
- 10 let,
- případně 20 let.
Nemusí jít o dokonale přesný rozpočet.
Nikdo dnes neví, kolik bude stát rekonstrukce střechy v roce 2038.
Smyslem je vytvořit finanční mapu budoucnosti domu.
Například:
| Rok | Plánovaná investice | Orientační náklad |
|---|---|---|
| 2027 | Rekonstrukce vstupních prostor | 600 000 Kč |
| 2029 | Modernizace výtahu | 1 800 000 Kč |
| 2031 | Oprava střechy | 2 500 000 Kč |
| 2034 | Rekonstrukce stoupaček | 3 000 000 Kč |
Najednou už otázka „kolik máme mít ve fondu oprav“ vypadá úplně jinak.
SVJ totiž ví, že během několika let bude potřebovat milionové částky.
Kolik peněz SVJ skutečně vytváří každý rok?
Dalším krokem je jednoduchý výpočet.
Představme si bytový dům s celkovou plochou 4 000 m².
Pokud vlastníci přispívají například:
30 Kč/m² měsíčně,
SVJ vybere:
4 000 × 30 = 120 000 Kč měsíčně
tedy:
1 440 000 Kč ročně.
To ale ještě neznamená, že každý rok přibude na účtu 1,44 milionu korun.
Z těchto prostředků mohou být hrazeny různé průběžné opravy, servisní práce a další výdaje spojené s domem.
Pro plánování je proto důležité znát skutečný rozdíl mezi:
kolik SVJ za rok vybere
a
kolik z těchto peněz dokáže reálně ponechat na budoucí investice.
Sledujte skutečnou tvorbu rezervy
Představme si, že SVJ ročně vybere 1,44 milionu korun.
Současně ale během běžného roku vydá například:
- 180 000 Kč na drobné opravy,
- 120 000 Kč na servis technologií,
- 100 000 Kč na neplánované zásahy,
- 90 000 Kč na další práce hrazené z těchto prostředků.
Na budoucí velké investice tak reálně přibude přibližně:
950 000 Kč ročně.
Právě toto číslo je pro dlouhodobý plán mnohem zajímavější než samotná sazba za metr čtvereční.
Kolik by tedy měl být měsíční příspěvek?
Můžeme postupovat obráceně.
Nejdříve zjistit, kolik peněz bude dům potřebovat.
Představme si, že podle dlouhodobého plánu bude SVJ během následujících deseti let potřebovat na větší opravy přibližně:
12 milionů Kč.
Aktuálně má vytvořenou rezervu: 3 miliony Kč.
Zbývá tedy zajistit: 9 milionů Kč.
Pokud bychom velmi zjednodušeně chtěli tuto částku vytvořit během deseti let pouze pravidelnými příspěvky, znamenalo by to:
900 000 Kč ročně.
Při ploše domu 4 000 m² jde přibližně o:
18,75 Kč/m² měsíčně pouze na vytvoření této budoucí rezervy.
Jenže k tomu musíme připočítat běžné opravy, údržbu, rezervu na neočekávané události a případné další výdaje.
Výsledná potřebná částka tedy může být výrazně vyšší.
Právě tímto směrem by mělo finanční plánování SVJ postupovat.
Ne od náhodně zvolené sazby k budoucnosti, ale od budoucích potřeb domu k potřebné výši příspěvků.
Je 20 Kč za metr málo? A je 50 Kč hodně?
Bez znalosti konkrétního domu nelze spolehlivě říct ani jedno.
Sazba 20 Kč/m² může být dostatečná pro dům, který:
- prošel rozsáhlou rekonstrukcí,
- nemá úvěr,
- má vytvořenou vysokou rezervu,
- v nejbližších letech neplánuje větší investice.
Stejných 20 Kč může být velmi málo pro dům, který během několika let potřebuje několik rozsáhlých oprav.
Podobně 50 Kč/m² nemusí být přehnaně vysoká částka, pokud se SVJ připravuje například na komplexní renovaci budovy.
Samotné číslo bez kontextu prakticky nic neříká.
Kolik by mělo mít SVJ aktuálně na účtu?
Ani zde neexistuje univerzální odpověď.
Dává ale smysl rozlišovat dvě věci:
Provozní rezerva
Peníze, které umožňují zvládnout běžné a neočekávané výdaje.
Například havárii, poruchu technologie nebo opravu, která nemůže několik měsíců čekat.
Investiční rezerva
Peníze postupně připravované na konkrétní budoucí projekty.
Například střechu, výtah, fasádu nebo rekonstrukci rozvodů.
SVJ, které má vysoký zůstatek na účtu, ale za rok plánuje rekonstrukci střechy, tedy nemusí být „bohaté“.
Velká část peněz už má ve skutečnosti svůj budoucí účel.
Nulový zůstatek po velké opravě není ideální plán
Představme si, že SVJ má čtyři miliony korun.
Plánovaná rekonstrukce střechy bude stát přibližně čtyři miliony.
Na první pohled může vypadat logicky:
„Máme na to přesně, takže úvěr nepotřebujeme.“
Jenže po zaplacení rekonstrukce by domu nezůstala téměř žádná finanční rezerva.
A měsíc po dokončení střechy může přijít porucha výtahu, havárie vody nebo jiný neočekávaný výdaj.
Proto je při plánování velkých investic vhodné přemýšlet také nad tím, jaká rezerva zůstane SVJ po jejich zaplacení.
Cílem nemusí být každou investici financovat kompletně z naspořených prostředků.
Má SVJ všechno nejdříve naspořit?
Ani to nemusí být vždy nejlepší řešení.
Představme si dům, který potřebuje rekonstrukci za deset milionů korun.
SVJ má tři miliony a dokáže vytvářet rezervu přibližně jeden milion ročně.
Mohlo by tedy několik let čekat, než získá dostatek vlastních prostředků.
Jenže pokud je oprava potřebná už dnes, čekání může znamenat:
- další zhoršování technického stavu,
- vyšší provozní náklady,
- riziko dalších oprav,
- případně vyšší budoucí cenu rekonstrukce.
Proto může být u větších investic vhodné kombinovat více zdrojů financování.
Například:
vlastní prostředky + průběžné příspěvky + úvěr + dostupná podpora.
Úvěr nemusí znamenat, že SVJ špatně hospodaří
Někdy se mezi vlastníky objevuje představa, že správně hospodařící SVJ by mělo mít na každou opravu předem naspořeno.
U velkých rekonstrukcí ale může jít o investice v řádu milionů nebo desítek milionů korun.
Pokud by dům chtěl všechny budoucí projekty financovat pouze z předem vytvořené hotovosti, mohl by dlouhé roky vybírat velmi vysoké příspěvky a současně držet velké množství peněz na účtu.
Úvěr může umožnit rozložit náklady rozsáhlé investice do delšího období.
Podstatné je, aby splátky odpovídaly finančním možnostem domu a zapadaly do dlouhodobého plánu.
Pozor na opačný extrém: příliš vysokou rezervu bez plánu
Problémem nemusí být pouze nedostatek peněz.
Také velmi vysoký zůstatek bez konkrétního účelu může být signálem, že SVJ nemá jasnou investiční strategii.
Pokud dům dlouhodobě vybírá výrazně více peněz, než potřebuje, měl by výbor vědět proč.
Možná se připravuje na budoucí rekonstrukci.
Možná plánuje zateplení.
Možná bude měnit výtahy.
Pokud ale žádný takový plán neexistuje, stojí za to se nad nastavením příspěvků zamyslet.
Rezerva by měla mít důvod.
Inflace postupně mění hodnotu naspořených peněz
Dlouhodobé plánování má ještě jeden problém.
Peníze, které bude SVJ potřebovat za deset let, nemají stejnou hodnotu jako peníze dnes.
Pokud dnes odhadneme rekonstrukci na pět milionů korun, neznamená to, že za deset let bude stát stále pět milionů.
Ceny materiálů, práce a technologií se mohou změnit.
Dlouhodobý plán proto není dokument, který se vytvoří jednou a na dvacet let uloží do šuplíku.
Je potřeba ho pravidelně aktualizovat.
Ideální může být každoroční aktualizace
Jednou ročně může výbor projít jednoduchou tabulku:
| Oblast | Aktuální stav |
| Peníze k dispozici | Kolik má SVJ aktuálně vytvořeno |
| Roční příspěvky | Kolik SVJ za rok vybere |
| Běžné opravy | Kolik přibližně ročně spotřebuje |
| Čistá tvorba rezervy | Kolik skutečně přibývá |
| Investice 1–5 let | Co bude potřeba řešit nejdříve |
| Investice 5–10 let | Co pravděpodobně přijde později |
| Dlouhodobé projekty | Co může čekat dům ve vzdálenější budoucnosti |
Takový přehled nemusí být složitý.
Výbor ale díky němu rychle pozná, zda současná výše příspěvků odpovídá budoucím potřebám domu.
Co když dům dlouhodobý plán oprav vůbec nemá?
Pak je velmi obtížné určit, jestli je současná finanční rezerva dostatečná.
Prvním krokem nemusí být složitá studie.
Výbor může začít seznamem hlavních částí domu:
- střecha,
- fasáda,
- okna společných prostor,
- balkony a lodžie,
- výtahy,
- rozvody vody,
- kanalizace,
- elektroinstalace,
- vytápění,
- vstupy,
- společné prostory,
- garáže,
- další technologie.
U každé položky lze orientačně zaznamenat:
Jaký je její stav?
Kdy byla naposledy rekonstruována?
Kdy lze očekávat další větší investici?
Kolik by přibližně mohla stát?
Už takový jednoduchý přehled může změnit způsob, jakým SVJ o svých financích přemýšlí.
Vysvětlete vlastníkům, proč se příspěvek mění
Zvýšení pravidelných plateb nebývá populární.
Mnohem lépe se ale vysvětluje, pokud vlastníci vidí konkrétní důvod.
Rozdíl je mezi sdělením:
„Potřebujeme zvýšit fond oprav z 25 na 35 Kč za metr.“
a vysvětlením:
„Během příštích osmi let nás čeká rekonstrukce střechy, modernizace výtahu a výměna části rozvodů. Při současné výši příspěvků bychom vytvořili přibližně 5 milionů korun, ale předpokládané investice jsou výrazně vyšší.“
Najednou se nediskutuje pouze o čísle.
Diskutuje se o konkrétní budoucnosti domu.
Fond oprav není spořicí soutěž mezi SVJ
Nemá velký význam porovnávat se s vedlejším domem.
Informace, že sousední SVJ platí 15 Kč/m² nebo má na účtu osm milionů korun, může být zajímavá, ale sama o sobě neříká téměř nic o tom, kolik potřebuje váš dům.
Každá budova má:
- jiné stáří,
- jiný technický stav,
- jinou historii oprav,
- jiné technologie,
- jiný počet jednotek,
- jiné budoucí investice,
- jinou finanční rezervu.
Mnohem důležitější než srovnání s okolím je proto vlastní dlouhodobý finanční plán.
Jak poznat, že jsou příspěvky pravděpodobně nastavené příliš nízko?
Varovným signálem může být například situace, kdy:
- rezerva dlouhodobě neroste,
- běžné opravy spotřebují většinu vybraných prostředků,
- větší opravy se opakovaně odkládají kvůli nedostatku peněz,
- dům nemá prostředky ani na spoluúčast při větší investici,
- každá větší porucha znamená problém,
- před domem stojí několik velkých investic bez připraveného financování.
Samostatně nemusí žádný z těchto bodů znamenat problém.
V kombinaci ale mohou ukazovat, že současné nastavení neodpovídá potřebám budovy.
A jak poznat, že může být rezerva zbytečně vysoká?
Opačnou situací může být dům, který:
- má po velké rekonstrukci,
- dlouhodobě drží vysokou hotovost,
- nemá plánované větší investice,
- současně stále vytváří vysokou novou rezervu,
- nemá pro nahromaděné prostředky konkrétní plán.
V takovém případě může být vhodné znovu projít dlouhodobé potřeby domu a ověřit, zda současné nastavení stále odpovídá jeho situaci.
Nejde tedy o to mít co nejvíce peněz.
Jde o to mít dostatek peněz vzhledem k tomu, co dům čeká.
Kolik by tedy mělo mít SVJ ve fondu oprav?
Univerzální částka neexistuje.
Neexistuje jedno číslo za metr čtvereční, které by automaticky znamenalo správné hospodaření.
Mnohem užitečnější je, když výbor dokáže odpovědět na pět otázek:
- Kolik peněz máme dnes?
- Kolik dokážeme každý rok skutečně vytvořit na budoucí investice?
- Jaké opravy nás čekají během příštích 5, 10 a 20 let?
- Kolik budou přibližně stát?
- Jakým způsobem je chceme financovat?
Pokud SVJ tyto odpovědi zná, může si potřebnou výši pravidelných příspěvků dopočítat podle vlastního domu.
A právě to je pravděpodobně nejbližší odpověď na otázku, jak vysoký má být „správný fond oprav“.
Správná částka není ta, kterou platí sousední dům. Je to částka, která odpovídá technickému stavu, plánovaným investicím a finanční strategii konkrétního SVJ.
Poznámka redakce
Článek má informační charakter a věnuje se obecným principům dlouhodobého finančního plánování oprav a investic bytových domů. Pojem „fond oprav“ je v článku používán v jeho běžném, mezi vlastníky rozšířeném významu. Nejedná se o právní, účetní, daňové, finanční ani jiné individuální odborné poradenství.
Skutečná potřeba finančních prostředků se u jednotlivých SVJ výrazně liší podle technického stavu domu, jeho velikosti, historie oprav, plánovaných investic, cen stavebních prací, způsobu financování a dalších okolností. Konkrétní finanční plán je proto vhodné sestavovat podle aktuálního stavu a potřeb daného bytového domu a pravidelně jej aktualizovat.