Obsah článku
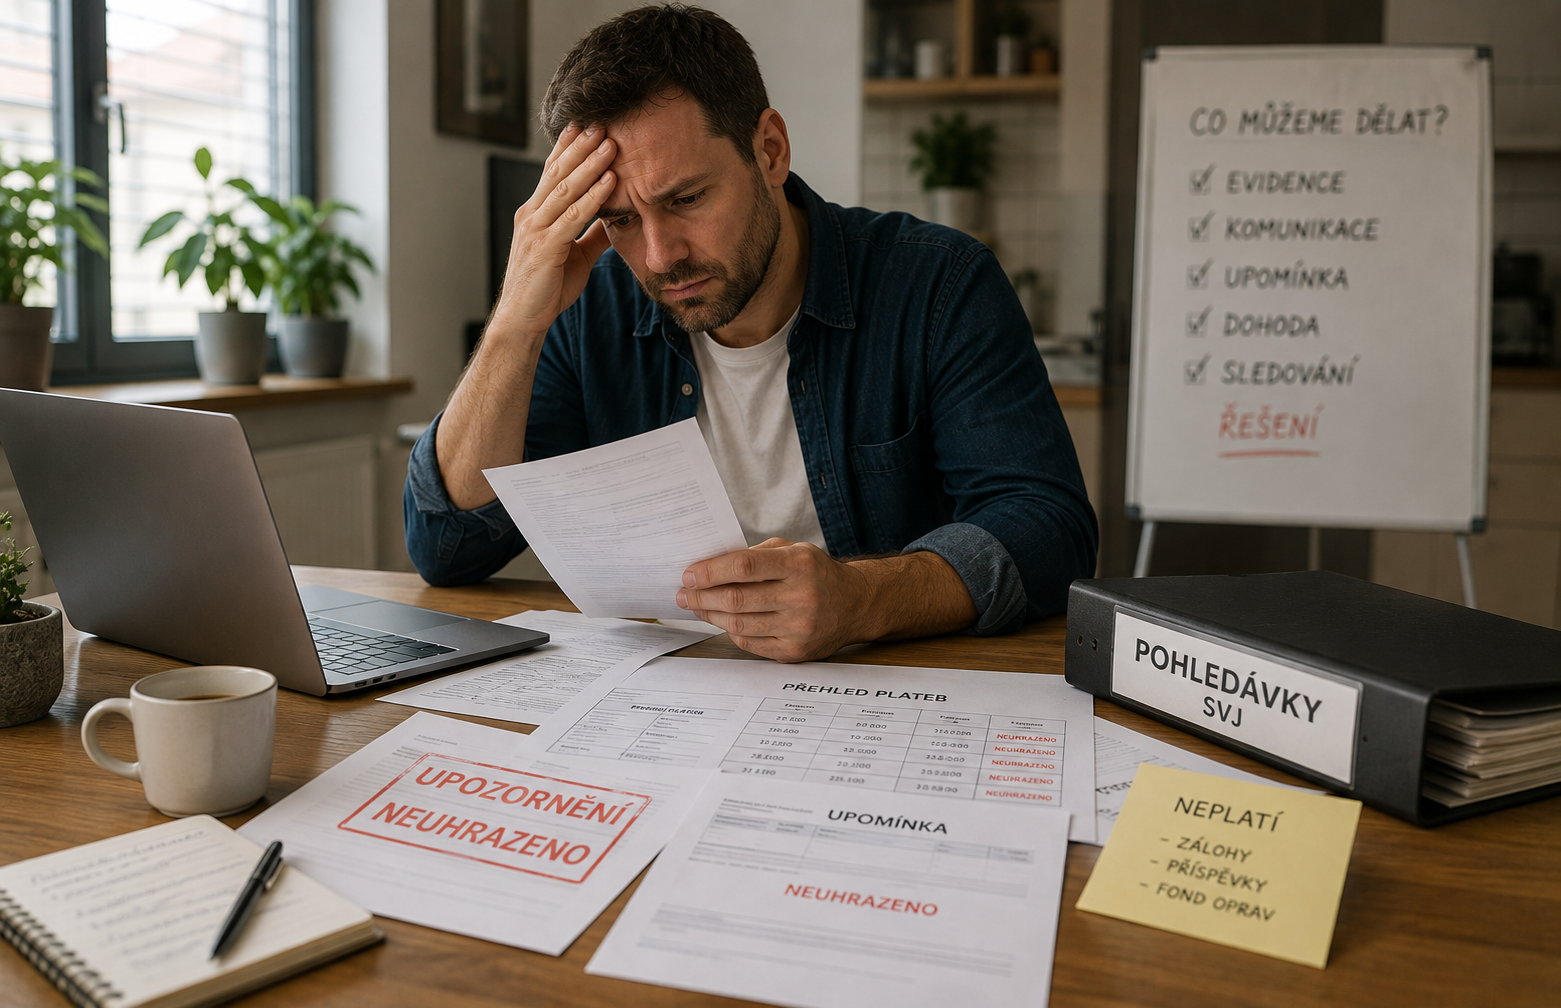
Jeden vlastník přestane platit pravidelné zálohy a příspěvky. První měsíc si toho téměř nikdo nevšimne. Druhý měsíc přijde další nedoplatek a po půl roce už mohou chybět desítky tisíc korun. Pokud se situace neřeší, dluh dál roste.
Pro SVJ přitom nejde pouze o problém konkrétního vlastníka. Peníze, které chybějí, mohou být potřeba na energie společných prostor, servis výtahu, pojištění, údržbu, opravy nebo další výdaje domu. Jeden dlouhodobý neplatič nemusí fungování společenství zásadně ohrozit. Pokud je ale dluh vysoký nebo neplatí více vlastníků současně, může se problém začít přenášet na celý dům.
Právě proto je důležité nastavit jednoduchý systém, díky kterému výbor zjistí vznikající dluh co nejdříve a začne ho řešit ještě ve chvíli, kdy je relativně malý.
Největší chyba? Nechat dluh několik měsíců bez povšimnutí
U některých SVJ se platby kontrolují pouze příležitostně. Účetnictví se zpracuje, jednou za několik měsíců se vytvoří přehled pohledávek a teprve potom výbor zjistí, že určitý vlastník dlouhodobě neposílá platby.
To je zbytečně pozdě. Pokud například měsíční platba vlastníka činí 6 000 Kč, po třech měsících může chybět 18 000 Kč, po půl roce 36 000 Kč a po roce už 72 000 Kč. Po dvou letech by při stejném jednoduchém modelu šlo o 144 000 Kč. A to stále počítáme pouze pravidelnou měsíční platbu.
Čím déle výbor čeká, tím větší částku bude následně řešit. Proto by měl mít přehled o pohledávkách jako součást pravidelné správy domu.
Ne každý nedoplatek znamená problémového vlastníka
Pokud někdo nezaplatil jednu měsíční platbu, nemusí jít o úmyslné neplacení. Důvod může být velmi jednoduchý – změna bankovního účtu, zrušený trvalý příkaz, chyba při zadání platby, špatný variabilní symbol, změna výše záloh nebo prosté přehlédnutí informace. Vlastník se také mohl dostat do krátkodobé finanční komplikace.
Proto je dobré první nedoplatek vnímat především jako signál ke kontrole a komunikaci. Krátký e-mail nebo telefonát může celou situaci vyřešit během několika minut.
Výbor by měl přesně vědět, co vlastník dluží
Než začne SVJ vlastníka kontaktovat, musí mít v pořádku vlastní evidenci. Mělo by být jasné, za jaké období platba chybí, jaká částka měla být uhrazena, kolik skutečně přišlo, zda nedošlo k chybnému spárování platby a z čeho výsledný nedoplatek vznikl.
To zní samozřejmě, ale právě přesná evidence je základem celé další komunikace. Není dobré napsat vlastníkovi pouze: „Dlužíte SVJ 18 500 Kč.“ Mnohem užitečnější je mít připravený přehled, ze kterého je zřejmé, jak tato částka vznikla.
První fáze: jednoduché upozornění
Pokud se objeví první nezaplacená částka, nemusí komunikace začínat výhrůžkami nebo velmi formálním dopisem. Může stačit jednoduchá informace, že SVJ u dané jednotky eviduje neuhrazenou platbu za konkrétní měsíc a žádá vlastníka o kontrolu, zda byla platba odeslána.
Taková zpráva může zachytit například zapomenutý trvalý příkaz nebo jinou jednoduchou chybu. Výbor zároveň dává najevo, že platby pravidelně sleduje.
Rychlost je důležitější než tvrdost
Dobře nastavený systém správy pohledávek nemusí být agresivní. Měl by být především rychlý a konzistentní.
Krátce po splatnosti může proběhnout kontrola nezaplacených částek. Následuje jednoduché upozornění. Pokud se nedoplatek opakuje, může přijít konkrétnější zpráva s přehledem dlužných částek. Při pokračujícím neplacení je vhodné vlastníka aktivně kontaktovat a zjistit, zda situaci řeší.
Pokud dluh dál roste nebo vlastník nereaguje, přichází chvíle pro formálnější postup a podle konkrétní situace také pro konzultaci dalšího řešení s odborníkem.
Výbor tak nemusí pokaždé přemýšlet, co udělá. Základní postup má připravený předem.
Komunikujte konkrétně
Zpráva vlastníkovi by měla obsahovat především jasné informace: aktuální výši evidovaného nedoplatku, období, kterého se týká, platební údaje, kontakt pro případ nesrovnalosti a informaci, jak lze případný rozdíl v evidenci ověřit.
Čím jednodušší a konkrétnější komunikace je, tím větší je šance, že se případná administrativní chyba rychle vyřeší.
Co když vlastník komunikuje a chce situaci řešit?
To je podstatně lepší situace než úplné mlčení. Člověk se může dostat do krátkodobých finančních problémů například kvůli výpadku příjmu nebo jiné životní situaci. Pokud vlastník problém aktivně řeší, může být jednou z možností dohoda na postupném doplacení dlužné částky.
Představme si například dluh 30 000 Kč. Vlastník není schopen zaplatit vše najednou, ale může kromě běžných plateb posílat dalších 5 000 Kč měsíčně. Pokud bude současně řádně hradit nové platby, starý dluh se může postupně snižovat.
Pro SVJ může být takový vývoj výrazně lepší než další nekontrolovaný růst pohledávky.
Splátkový plán musí být realistický
Dohoda, kterou vlastník nedokáže plnit, problém pouze odloží. Pokud například někdo dluží 80 000 Kč a současně má problém hradit už běžné měsíční platby, nemusí být realistické očekávat vysoké dodatečné splátky.
Důležité je, aby pokud možno nevznikal nový dluh a současně se starý dluh skutečně postupně snižoval. Pokud vlastník posílá pouze část běžné měsíční platby, může pohledávka dál růst, přestože „něco platí“.
Proto je potřeba sledovat celkový vývoj dluhu.
Sledujte trend, ne pouze aktuální částku
Představme si dva vlastníky. První měl před třemi měsíci dluh 40 000 Kč a dnes dluží 25 000 Kč. Druhý dlužil před třemi měsíci 20 000 Kč, ale dnes už jeho pohledávka dosahuje 35 000 Kč.
Samotná aktuální částka by mohla jako větší problém ukazovat prvního vlastníka. Vývoj v čase ale říká něco jiného. První svůj dluh postupně snižuje, zatímco druhému každý měsíc narůstá.
Právě trend pohledávky je proto pro výbor velmi důležitou informací.
Co když vlastník vůbec nereaguje?
Tady už by měl výbor zpozornět. Pokud vlastník dlouhodobě neplatí, nereaguje na komunikaci, nenavrhuje žádné řešení a jeho dluh dál roste, není vhodné pouze opakovat stejnou neformální připomínku dalšího půl roku.
V určitém okamžiku je potřeba přejít k formálnějšímu řešení. Konkrétní další postup závisí na okolnostech dané pohledávky. Právě v této fázi může být rozumné předat podklady správci, účetnímu nebo příslušnému odborníkovi, který dokáže posoudit další vhodný postup.
Výbor nemusí být specialistou na vymáhání dluhů. Jeho úkolem je především nenechat problém bez reakce a mít připravené kompletní podklady.
Kdy už není vhodné čekat?
Univerzální hranice neexistuje. SVJ si ale může vytvořit vlastní interní systém podle výše dluhu, délky prodlení, komunikace vlastníka, vývoje pohledávky a předchozí platební historie.
Jinak lze přistupovat k vlastníkovi, který po deseti letech bezproblémového placení jednou zapomněl odeslat platbu, a jinak k situaci, kdy někdo půl roku neplatí a na komunikaci vůbec nereaguje.
Nejdůležitější je, aby výbor neměl dlouhodobé pohledávky, o kterých pouze ví, ale měsíce s nimi nic nedělá.
Malý dluh se řeší snáze než velký
To je jeden z hlavních důvodů, proč se vyplatí reagovat včas. Pokud SVJ začne situaci řešit například při dluhu 12 000 Kč, může existovat poměrně jednoduchá cesta k jeho postupnému doplacení.
Pokud se stejný problém nechá dva roky bez řešení a pohledávka naroste na více než 100 000 Kč, situace je pro všechny výrazně komplikovanější.
Včasná komunikace tedy není pouze ochranou SVJ. Může pomoci také samotnému vlastníkovi zabránit tomu, aby se relativně malý problém změnil ve velký dluh.
Neplatič ovlivňuje celý dům
Peníze SVJ nejsou abstraktní čísla v účetnictví. Společenství z nich financuje energie společných prostor, servis výtahů, úklid, pojištění, údržbu, opravy, správu i plánované investice.
Pokud několik vlastníků dlouhodobě neplatí, může SVJ začít čerpat peníze, které mělo připravené na jiné účely. V krajním případě může nedostatek hotovosti komplikovat běžné fungování domu.
Proto není vhodné vnímat dlouhodobý dluh pouze jako osobní problém konkrétního vlastníka. Je to také otázka finanční stability celého společenství.
Výbor by měl znát celkový objem pohledávek
Jednou z užitečných informací pro řízení SVJ je celková výše pohledávek vlastníků. Ještě užitečnější je ale jejich rozdělení podle stáří.
Například:
| Stáří pohledávky | Částka |
|---|---|
| do 30 dnů | 35 000 Kč |
| 31–90 dnů | 20 000 Kč |
| 91–180 dnů | 30 000 Kč |
| více než 180 dnů | 100 000 Kč |
Takový přehled okamžitě ukáže, zda jde převážně o běžné krátkodobé nedoplatky, nebo o dlouhodobý problém.
Pozor na zdánlivě nízké procento
Představme si SVJ s ročními příjmy v řádu několika milionů korun. Dluh 150 000 Kč může na první pohled působit jako relativně malá částka.
Pokud ale jde o jednoho vlastníka a dluh každý měsíc roste, za další dva roky může být situace výrazně horší. U pohledávek proto není důležitá pouze jejich velikost vůči rozpočtu SVJ. Důležitá je také rychlost, jakou narůstají, a vývoj jejich úhrady.
Nespoléhejte na to, že se situace vyřeší sama
„On byt jednou prodá a potom se to nějak vyřeší.“ „Určitě začne zase platit.“ „Zatím máme na účtu dost peněz.“
Podobné předpoklady pouze odsouvají řešení.
Výbor nemusí okamžitě volit nejtvrdší možný postup. Měl by ale zajistit, aby každý významnější dluh měl jasný další krok.
Pokud byl vlastník upozorněn a nereaguje, následuje další krok. Pokud byla dohodnuta úhrada a není dodržována, výbor na to reaguje. Pohledávka by neměla zůstat několik měsíců ve stavu „někdy se k tomu vrátíme“.
Veďte historii komunikace
U dlouhodobějšího problému je velmi užitečné mít na jednom místě přehled o tom, kdy dluh vznikl, kdy bylo odesláno první upozornění, jak vlastník reagoval, zda byla dohodnuta úhrada, jaké platby následně přišly a zda se dluh snižuje.
Nemusí jít o složitý systém. Stačí kvalitně vedená evidence.
Pokud se problém později předává odborníkovi, výbor má připravenou kompletní historii místo toho, aby zpětně dohledával e-maily a podklady za několik let.
Neřešte dluh veřejným zostuzováním
Neplatiči mohou být v domě velmi emotivním tématem. Ostatní vlastníci vědí, že pravidelně platí, a mohou mít pocit, že za někoho jiného financují provoz domu. To může vyvolávat tlak na veřejné probírání osobní situace konkrétního vlastníka.
Pro výbor je ale mnohem důležitější profesionální správa pohledávky než veřejné zostuzování. Cílem není dlužníka potrestat před sousedy. Cílem je zastavit růst dluhu a dosáhnout jeho úhrady.
Pozor na domněnky o finanční situaci vlastníka
Výbor často nezná skutečný důvod neplacení. Člověk může mít finanční problémy, může své platby pouze zanedbávat nebo může jít například o investiční byt, jehož vlastník žije úplně jinde.
Proto je lepší pracovat s fakty. Kolik dluží? Jak dlouho? Komunikuje? Platí nové částky? Snižuje se dluh?
Osobní hodnocení vlastníka situaci neřeší.
Co když je byt pronajatý?
Pro výbor je důležité mít jasno v tom, kdo je vlastníkem jednotky a jaké platby SVJ u dané jednotky eviduje.
To, že v bytě bydlí nájemník, samo o sobě neznamená, že by výbor měl řešit finanční vztah mezi vlastníkem bytu a jeho nájemcem. Z pohledu evidence SVJ je zásadní správně přiřadit platby ke konkrétní jednotce a komunikovat s osobou, vůči které SVJ danou pohledávku eviduje.
Vytvořte si jednoduchý „semafor“
Pro pravidelnou kontrolu může být užitečné rozdělit pohledávky do několika skupin.
Zelená může označovat jednorázový nebo velmi krátkodobý nedoplatek, u kterého stačí běžné upozornění.
Oranžová může znamenat opakovaný nedoplatek nebo rostoucí pohledávku, kterou už výbor aktivně sleduje a řeší s vlastníkem.
Červená může označovat dlouhodobý dluh, nekomunikujícího vlastníka nebo rychle rostoucí pohledávku, u které je potřeba formálnější řešení a případně předání odborníkovi.
Výhodou takového systému je jednoduchost. Na schůzi výboru lze během několika minut vidět, které pohledávky potřebují pozornost.
Kontrola pohledávek může být pravidelným bodem výboru
Není nutné řešit pohledávky každý týden. U mnoha SVJ může stačit například jednou měsíčně vytvořit aktuální přehled nových nedoplatků, dlouhodobých pohledávek, přijatých splátek, nedodržených dohod a případů vyžadujících další krok.
Výbor tak má situaci průběžně pod kontrolou. A hlavně se nestane, že po roce někdo zjistí pohledávku, která celou dobu bez povšimnutí narůstala.
Co by měl výbor dělat prakticky?
Celý proces lze zjednodušit do několika kroků:
- Pravidelně kontrolovat platby. Nenechávat kontrolu pohledávek pouze na konec roku.
- Ověřit každý nový nedoplatek. Nejdříve vyloučit chybu v evidenci nebo párování platby.
- Rychle vlastníka upozornit. U malého nedoplatku může stačit jednoduchá připomínka.
- Při opakování komunikovat konkrétně. Uvést výši dluhu, období a potřebné platební informace.
- U komunikujícího vlastníka hledat realistické řešení. Pokud je vhodná dohoda na postupném doplacení, měla by být nastavena tak, aby dluh skutečně klesal.
- Průběžně kontrolovat plnění. Nestačí dohodu uzavřít. Je potřeba sledovat, zda je dodržována.
- Nenechat dlouhodobý dluh bez dalšího kroku. Pokud vlastník nereaguje nebo pohledávka pokračuje v růstu, je vhodné včas zvážit odborné řešení.
- Uchovávat kompletní dokumentaci. Přehled plateb, komunikaci a další podklady mít přehledně na jednom místě.
Nejlepší dluh je ten, který se podaří zachytit včas
Výbor SVJ nemusí být inkasní agentura. Měl by ale mít systém, díky kterému ví, kdo neplatí, kolik dluží, jak dlouho dluh trvá a co se s ním právě děje.
Rozdíl mezi dobře a špatně spravovanou pohledávkou často není v tom, zda vůbec vznikne. Nezaplacená platba se může objevit v každém domě. Rozdíl je v rychlosti reakce.
Pokud výbor zachytí problém během několika týdnů, může jít pouze o krátkou komunikaci a doplacení částky. Pokud stejný problém nechá několik let růst, může se z něj stát pohledávka v řádu stovek tisíc korun.
Cílem proto není čekat, až vznikne „velký neplatič“. Cílem je mít systém, který zachytí malý dluh dříve, než se z něj velký problém vůbec stane.
Poznámka redakce
Článek má informační charakter a zaměřuje se na obecné praktické a organizační postupy při evidenci a správě pohledávek v SVJ. Nejedná se o právní, účetní, daňové, finanční ani jiné individuální odborné poradenství a článek neposuzuje konkrétní práva, povinnosti ani možnosti vymáhání v jednotlivých případech.
Konkrétní postup při dlouhodobém neplacení může záviset na druhu pohledávky, její historii, dokumentaci, okolnostech konkrétního SVJ a aktuálních pravidlech. Pokud se pohledávku nepodaří vyřešit běžnou komunikací nebo dohodou a má být zahájeno její formální vymáhání, je vhodné konkrétní situaci včas konzultovat s příslušným odborníkem.